
Co warto zapamiętać?
Polisę można rozważyć już podczas budowy, ale zakres zależy od jej etapu i zabezpieczeń. Ochrona murów nie oznacza automatycznego ubezpieczenia materiałów, narzędzi ani odpowiedzialności wykonawcy.
Dlaczego warto myśleć o ochronie jeszcze przed wprowadzeniem się?
Budowa domu to inwestycja rozłożona na wiele miesięcy. Na działce pojawiają się kolejno fundamenty, ściany, dach, okna, instalacje i drogie wyposażenie. Każdy etap oznacza inne ryzyka: pożar, silny wiatr, zalanie wskutek opadów, kradzież materiałów albo uszkodzenie konstrukcji. Zwykła polisa zamieszkanego domu nie zawsze będzie odpowiednia dla nieruchomości w budowie.
Przed wyborem ubezpieczenia warto określić, kto jest inwestorem, na jakim etapie jest budowa, jakie prace będą wykonywane i czy plac posiada wymagane zabezpieczenia. Nie warto czekać do momentu montażu mebli, bo znaczna część wartości inwestycji pojawia się znacznie wcześniej.
Stan surowy otwarty, zamknięty i wykończenie – różne zasady
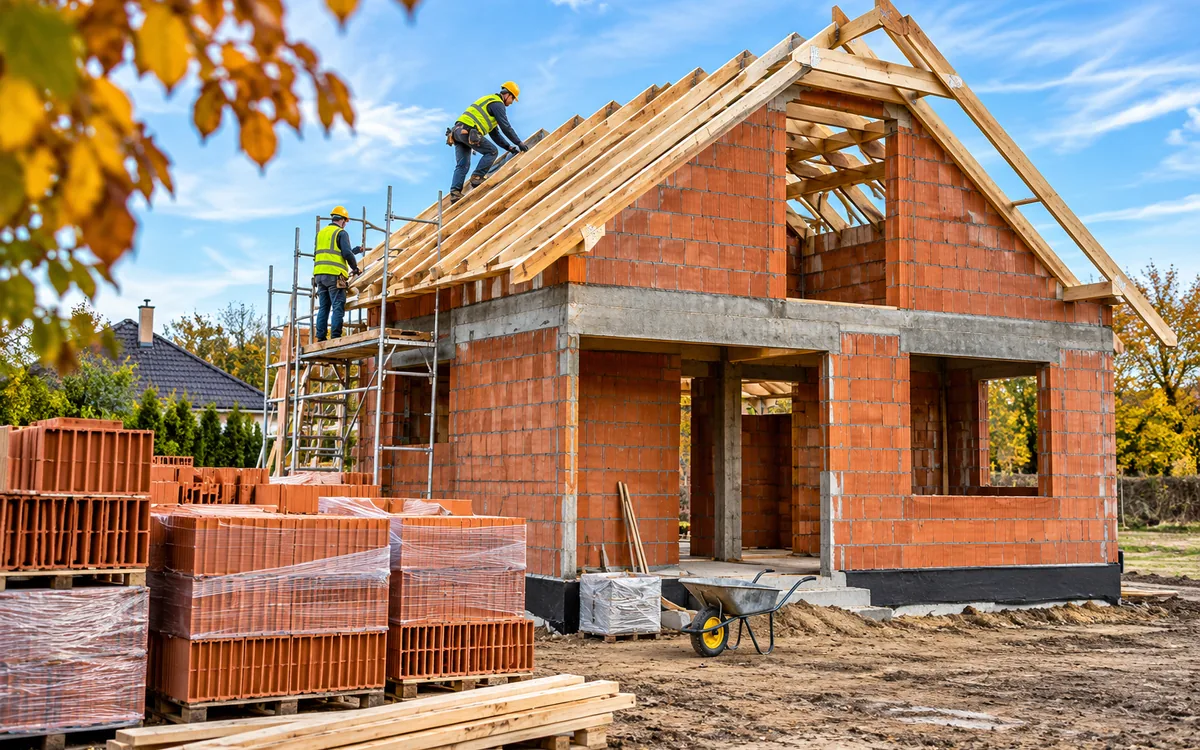
W stanie surowym otwartym budynek nie ma jeszcze pełnego zamknięcia otworów i może być narażony na działanie warunków atmosferycznych. W stanie surowym zamkniętym są już zwykle okna, drzwi i dach, co ułatwia zabezpieczenie instalacji oraz materiałów. Towarzystwa mogą różnicować zakres ochrony zależnie od tych etapów.
Na początku polisa może skupiać się na pożarze i wybranych żywiołach. Ochrona kradzieży z włamaniem bywa możliwa dopiero po spełnieniu warunków dotyczących drzwi, okien i zamków. Samo stwierdzenie „dom w budowie” nie wystarczy – sprawdź definicję stanu budowy w OWU i zapisz terminy przejścia do kolejnych etapów.
Mury, materiały, narzędzia i instalacje – co wchodzi do polisy?
Warto oddzielić części trwałe budynku od materiałów budowlanych składowanych na działce, sprzętu wykonawców, narzędzi inwestora i wyposażenia przygotowanego do montażu. Polisa może chronić konstrukcję oraz wbudowane instalacje, ale nie musi obejmować palet z płytkami stojących pod wiatą ani elektronarzędzi ekipy. Niektóre oferty przewidują rozszerzenia dotyczące materiałów z ograniczeniem sumy i sposobu przechowywania.
Przy każdej większej dostawie zrób zdjęcia, zachowaj faktury i zapisz, kto ponosi ryzyko utraty rzeczy do momentu montażu. W umowie z wykonawcą warto jasno ustalić odpowiedzialność za przechowywanie materiałów. Nie zakładaj, że polisa inwestora obejmie automatycznie cały majątek podwykonawcy.
Suma ubezpieczenia powinna rosnąć wraz z budową
Na etapie fundamentów wartość ubezpieczanego majątku może być niewielka w porównaniu z kosztem ukończonego budynku. Gdy pojawiają się dach, stolarka, ocieplenie i instalacje, wartość rośnie. Sprawdź, czy polisa ma sumę docelową, czy sumę aktualizowaną w trakcie prac, i jakie zasady przyjmuje towarzystwo. Niedoubezpieczenie jest szczególnie dotkliwe przy dużych szkodach.
Przykład: na placu budowy stoi konstrukcja o wartości 420 tys. zł, a polisa ma sumę tylko 200 tys. zł. Nawet jeśli zdarzenie mieści się w ochronie, wypłata może nie wystarczyć na odbudowę; szczegółowe zasady obliczenia zależą od OWU. Po istotnych etapach inwestycji warto przeprowadzić przegląd sum i ewentualnie wprowadzić zmianę do umowy.
Kradzież z budowy – zabezpieczenia są równie ważne jak składka
Największe spory dotyczą często nie samych murów, ale wyposażenia i materiałów. Kradzież z terenu otwartego i kradzież z włamaniem do zabezpieczonego budynku to zwykle inne sytuacje. Umowa może wymagać odpowiednich drzwi, zamków, ogrodzenia, dozoru albo magazynowania materiałów w zamkniętym pomieszczeniu. Przejrzyj definicje, zanim wstawisz na działkę urządzenia o znacznej wartości.
W przypadku zdarzenia zabezpiecz miejsce, udokumentuj straty i zgłoś kradzież policji, jeśli jest to wymagane i uzasadnione okolicznościami. Zachowaj dokumenty dostaw i zdjęcia stanu placu sprzed szkody. Na budowie dokumentacja może być ważniejsza niż w już zamieszkanym domu.
OC inwestora a OC wykonawcy – kto odpowiada za szkody?
Jeżeli podczas prac uszkodzony zostanie płot sąsiada, przewróci się rusztowanie lub ktoś dozna urazu, trzeba ustalić, kto odpowiada za zdarzenie: inwestor, wykonawca, podwykonawca czy inny podmiot. OC inwestora może obejmować część ryzyk związanych z posiadaniem działki i prowadzeniem budowy, lecz jego zakres nie jest automatyczny. Z kolei OC firmy budowlanej dotyczy odpowiedzialności przedsiębiorcy i także ma wyłączenia.
Przed rozpoczęciem prac poproś wykonawcę o potwierdzenie aktualnego OC działalności, zweryfikuj sumę i charakter robót. Przy większej inwestycji warto rozważyć ubezpieczenie ryzyk budowlano-montażowych (CAR/EAR) i odpowiedni zakres ochrony dla stron procesu budowlanego. Nie zakładaj, że polisa domu zastępuje polisę wykonawcy.
Po zakończeniu budowy – kiedy zmienić ubezpieczenie?
Po oddaniu domu do użytkowania zmienia się sposób korzystania z nieruchomości. Dochodzą ruchomości domowe, pełne wyposażenie, codzienne ryzyka mieszkańców i potrzeba OC w życiu prywatnym. Dlatego przed wprowadzeniem się poinformuj ubezpieczyciela o zakończeniu budowy i sprawdź, czy potrzebna jest zmiana wariantu polisy lub nowa umowa. Nie zakładaj, że produkt „dom w budowie” bezterminowo zapewnia taki sam zakres jak polisa dla zamieszkanego domu.
Dobrą praktyką jest zebranie dokumentacji odbiorów instalacji, protokołów przeglądów, faktur za główne elementy i aktualnej wyceny. To pomoże ocenić sumę ubezpieczenia oraz później udokumentować ewentualną szkodę. Ochrona powinna nadążać za kolejnymi etapami inwestycji, nie kończyć się na dniu podpisania pierwszej polisy.
Najczęstsze pytania
Czy można ubezpieczyć dom bez okien i drzwi?
W wybranych produktach tak, ale zakres bywa ograniczony do określonych ryzyk. Ochrona kradzieży zwykle wymaga dodatkowych zabezpieczeń.
Czy polisa domu w budowie chroni materiały na działce?
Nie zawsze. Materiały mogą mieć odrębne limity i wymagania dotyczące przechowywania; sprawdź zakres OWU.
Źródła i aktualność informacji
Materiał informacyjny, stan na 5 listopada 2026 r. Zakres ochrony każdorazowo wynika z aktualnych OWU, dokumentu produktu i indywidualnej umowy; nie jest to gwarancja wypłaty w konkretnym przypadku.