
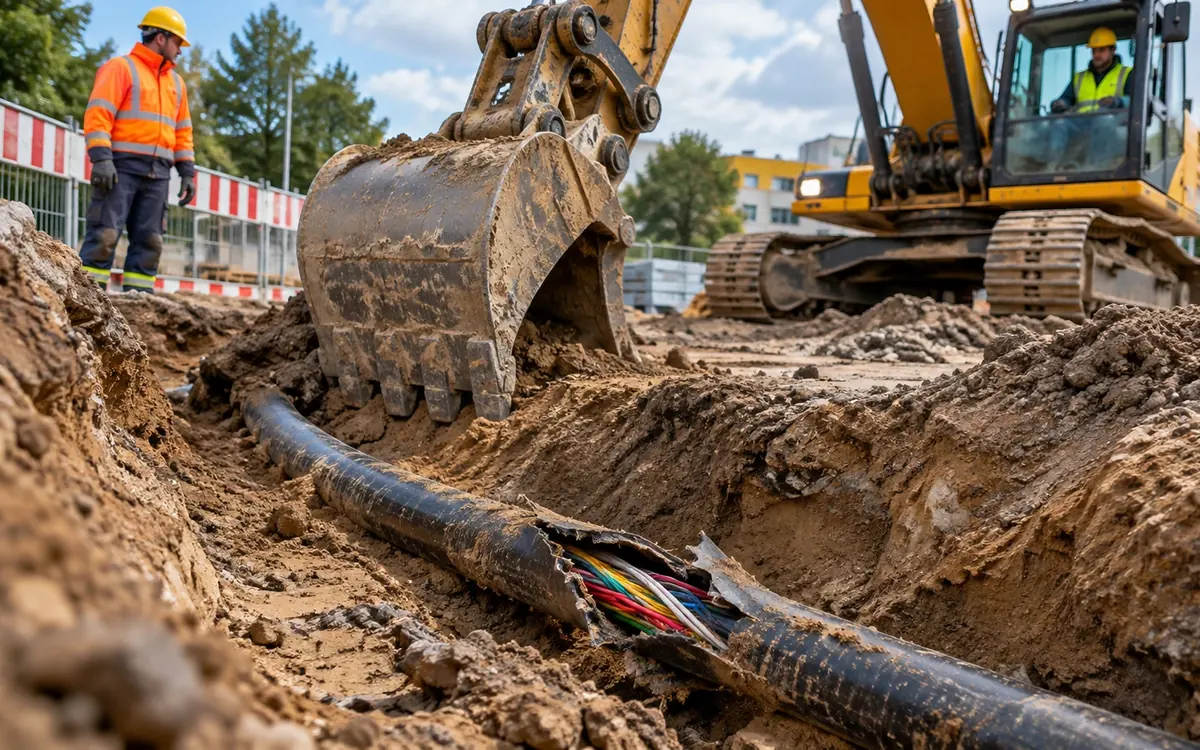
Uszkodzenie kabla podczas prac ziemnych – czy OC firmy budowlanej zadziała?
Podczas wykonywania wykopu operator maszyny przerywa kabel energetyczny, telekomunikacyjny albo światłowód. Pojawiają się koszty naprawy, przestoje i roszczenia właściciela sieci. To sytuacja, w której przedsiębiorca może potrzebować odpowiedniej ochrony OC, ale sama polisa OC firmy budowlanej nie oznacza automatycznej wypłaty za każde uszkodzenie infrastruktury podziemnej.
Koparka uszkodziła kabel – kto może odpowiadać za stratę?
Podczas wykonywania wykopu operator maszyny przerywa kabel energetyczny, telekomunikacyjny albo światłowód. Pojawiają się koszty naprawy, przestoje i roszczenia właściciela sieci. To sytuacja, w której przedsiębiorca może potrzebować odpowiedniej ochrony OC, ale sama polisa OC firmy budowlanej nie oznacza automatycznej wypłaty za każde uszkodzenie infrastruktury podziemnej.
Ocena odpowiedzialności zależy m.in. od dokumentacji przebiegu instalacji, organizacji robót, uzgodnień z właścicielem sieci, sposobu wykonywania wykopu i dochowania wymaganej staranności. Ubezpieczyciel bada również zakres czynności zadeklarowanych przy zawieraniu umowy.
Dlaczego standardowe OC działalności może nie wystarczyć?
W niektórych polisach występują szczególne postanowienia dotyczące szkód w instalacjach i urządzeniach podziemnych. Może być wymagane rozszerzenie, odrębny limit albo spełnienie warunków przed rozpoczęciem robót. Jeśli firma wykonuje prace ziemne, trzeba o to zapytać wprost, a nie kierować się samą wysoką sumą gwarancyjną.
Równie ważne jest rozróżnienie szkody rzeczowej i utraconych korzyści. Naprawa kabla to jedno, a przestój przedsiębiorstwa, które straciło dostęp do energii lub łącza, to inny rodzaj żądania. Pokrycie takich strat zależy od podstawy odpowiedzialności i konkretnych postanowień umownych. Przeczytaj też o OC działalności gospodarczej.
Praktyczny przykład z budowy
Wykonawca prowadzi wykop przy nowym przyłączu. Na planie widnieje przewód, ale jego dokładne położenie w terenie różni się od dokumentacji. Dochodzi do zerwania światłowodu. Ubezpieczyciel będzie ustalał, czy szkoda mieści się w przedmiocie OC, czy wykonawca ponosi odpowiedzialność, jakie procedury identyfikacji instalacji zastosowano i czy polisa ma właściwe rozszerzenie.
Nie wystarczy więc ogólne stwierdzenie „mieliśmy OC na milion złotych”. W umowie mogą znajdować się podlimity dotyczące instalacji podziemnych, szkód wyrządzonych przez podwykonawców albo szkód wynikających z wykonywania konkretnych rodzajów robót.
Co warto przygotować przed wejściem koparki na teren?
- Aktualną dokumentację uzbrojenia terenu i potwierdzenia uzgodnień dotyczących sieci.
- Zasady oznaczania i lokalizacji przewodów oraz procedury bezpiecznego wykonywania robót.
- Dokumentację zakresu odpowiedzialności inwestora, wykonawcy i podwykonawców.
- Potwierdzenie, że OC firmy obejmuje roboty ziemne i infrastrukturę podziemną, z właściwą sumą i limitami.
- Instrukcję działania po awarii: zatrzymanie robót, zabezpieczenie terenu, zawiadomienie właściciela sieci i dokumentacja szkody.
Czy za błąd podwykonawcy odpowiada wykonawca generalny?
To zależy od umowy, podstawy odpowiedzialności i okoliczności szkody. W praktyce warto sprawdzić zarówno własne OC, jak i zakres ochrony podwykonawcy. Sama polisa podwykonawcy nie zawsze zwalnia wykonawcę głównego z roszczeń. Zagadnienie opisujemy szerzej w poradniku OC firmy budowlanej – na co zwrócić uwagę.
Jak rozróżnić szkodę w kablu od szkód następczych
Koparka uszkadza przewód energetyczny pod chodnikiem. Bezpośrednia strata może obejmować naprawę instalacji, robociznę, materiały i prace odtworzeniowe. Jednocześnie odłączenie prądu może spowodować zatrzymanie produkcji w sąsiednim zakładzie albo przerwę w działalności sklepu. To są różne kategorie roszczeń i nie wolno zakładać, że standardowe OC obejmuje je w ten sam sposób.
Najpierw ustal, czy uszkodzony przewód należał do inwestora, operatora sieci czy innego podmiotu i kto ma prawo wystąpić z roszczeniem. Następnie rozdziel koszty naprawy rzeczy od ewentualnych czystych strat finansowych osób trzecich. Obie grupy mogą podlegać innym warunkom i limitom w umowie.
Prace ziemne, podwykonawcy i mienie powierzone – trzy ważne klauzule
Przy pracach podziemnych sprawdź, czy OWU zawiera ograniczenia dotyczące przewodów, rur, światłowodów lub instalacji nieoznaczonych na planach. Ustal wymagania co do identyfikacji przebiegu sieci oraz prowadzenia robót w ich pobliżu. Szczególne rozszerzenia mogą być potrzebne także w przypadku wykonywania robót przy istniejącym obiekcie lub na mieniu powierzonym.
Jeżeli część prac wykonuje podwykonawca, sprawdź, czy polisa obejmuje odpowiedzialność ubezpieczającego za jego działania i czy przewiduje regres do podwykonawcy. Nie wystarczy sama informacja, że „podwykonawca ma OC”: zakres, limity i daty polis mogą się różnić. Dokumentuj podział zadań oraz wymagania bezpieczeństwa zapisane w umowach.
Co przygotować, zanim wezwiesz likwidatora szkody
Zabezpiecz miejsce, nie dotykaj uszkodzonej instalacji i wezwij operatora właściwej sieci. Następnie sporządź notatkę z datą i godziną, zdjęcia miejsca robót, dane kierownika budowy oraz nazwy podmiotów uczestniczących w zdarzeniu. Zachowaj mapy uzbrojenia terenu, dokumentację geodezyjną, polecenia robocze, protokoły lokalizacji przewodu i uzgodnienia z inwestorem.
Do zgłoszenia można przygotować faktury naprawcze i korespondencję z właścicielem instalacji. Nie potwierdzaj automatycznie odpowiedzialności ani kwoty żądania bez ustalenia okoliczności, ale nie zwlekaj z przekazaniem informacji ubezpieczycielowi. Termin zawiadomienia i obowiązki współpracy wynikają z OWU, dlatego warto je znać jeszcze przed rozpoczęciem inwestycji.
Przykładowa lista pytań do polisy wykonawcy
Przed podpisaniem OC firmy budowlanej sprawdź zakres prac wymieniony w polisie, sumę gwarancyjną na jedno i wszystkie zdarzenia, udziały własne oraz limity dla instalacji podziemnych. Zwróć uwagę na szkody wynikłe po oddaniu robót, odpowiedzialność za podwykonawców i ewentualną ochronę szkód czysto finansowych. Przy kontraktach miejskich i drogowych ryzyka mogą znacznie różnić się od zwykłych remontów.
Podstawą ochrony powinno być realistyczne opisanie działalności, a nie wybranie najtańszego wariantu pod wymóg formalny zamawiającego. Ubezpieczenie z odpowiednią sumą, ale bez istotnej klauzuli dotyczącej wykonywanych prac, może nie odpowiadać faktycznemu ryzyku przedsiębiorcy.
Wniosek: przy pracach ziemnych najważniejsze są właściwe procedury i konkretne rozszerzenia OC. Przed zakupem warto porównać zakres rzeczywistych robót z definicjami szkody i wyłączeń w OWU, a nie tylko kwotę składki.
Artykuł informacyjny. Ocena ochrony i świadczeń wymaga zapoznania się z aktualnymi OWU i dokumentami konkretnej polisy. Stan wiedzy: 31 października 2026 r.