
Co warto wiedzieć przed wyborem?
Jak zgłosić szkodę z AC, zebrać dokumenty i wybrać naprawę? Wyjaśniamy udział własny, amortyzację części, kosztorys oraz reklamacje.
Pierwsza godzina po szkodzie ma znaczenie
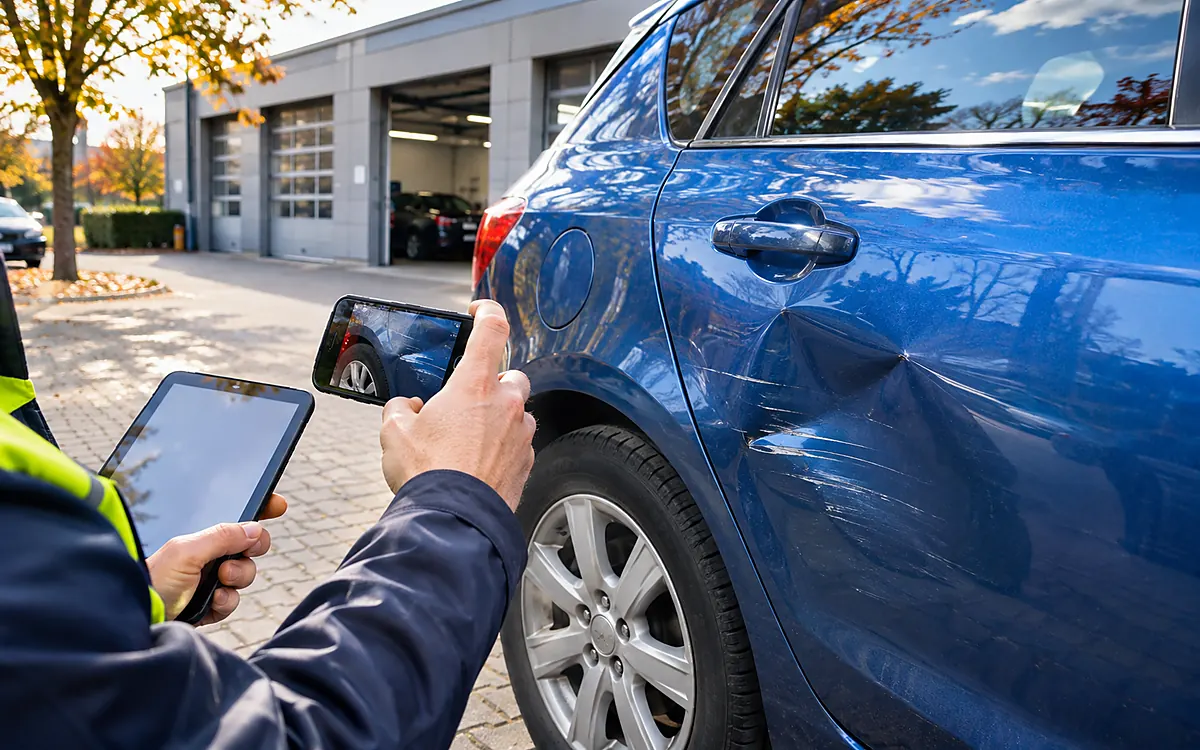
Nie każda szkoda objęta AC wygląda jak poważny wypadek. Czasem wystarczy słupek na parkingu, gałąź po wichurze lub wgnieciony błotnik. Najpierw zadbaj o bezpieczeństwo, w razie potrzeby wezwij służby, a potem zrób zdjęcia miejsca, uszkodzeń i okoliczności. Jeśli w zdarzeniu brały udział inne pojazdy, zapisz dane uczestników i świadków. Przy kradzieży lub uzasadnionym podejrzeniu przestępstwa powiadom policję.
Zanim zlecisz naprawę, przejrzyj obowiązki z OWU. Niektóre umowy wymagają niezwłocznego kontaktu z infolinią lub oględzin przed demontażem uszkodzonych elementów. Termin zgłoszenia AC wynika z konkretnej umowy, nie z jednego uniwersalnego terminu dla wszystkich towarzystw.
Co przygotować do zgłoszenia autocasco?
- numer polisy, dane pojazdu i kontakt do właściciela lub uprawnionego użytkownika;
- opis daty, miejsca i okoliczności zdarzenia, zdjęcia oraz dane ewentualnych świadków;
- oświadczenie sprawcy, notatkę policyjną lub inne dokumenty, jeżeli powstały;
- dokumenty dotyczące leasingu lub kredytu, jeśli wpływają na sposób wypłaty świadczenia.
Warto zachować wiadomości z ubezpieczycielem i numer sprawy. Przy późniejszym sporze liczy się historia zgłoszenia, a nie tylko końcowa decyzja.
Kosztorys czy naprawa bezgotówkowa?
W wariancie kosztorysowym ubezpieczyciel określa wartość szkody i wypłaca kwotę zgodnie z umową; sam organizujesz naprawę. W wariancie serwisowym rozliczenie może następować bezpośrednio pomiędzy warsztatem a ubezpieczycielem. Nie oznacza to jednak, że każda stawka roboczogodziny i każda część zostanie automatycznie zaakceptowana.
Sprawdź, czy polisa przewiduje części oryginalne czy zamienniki, amortyzację części, udział własny, franszyzę integralną i ewentualne ograniczenia sieci warsztatów. Te pojęcia decydują o końcowej kwocie bardziej niż sam marketingowy napis „pełne AC”.
Czego może nie pokryć AC?
Typowe obszary do sprawdzenia to kierowanie pojazdem w stanie nietrzeźwości, szkody eksploatacyjne, zużycie części, określone błędy użytkownika, wyłączenia dotyczące kradzieży oraz brak wymaganych zabezpieczeń. Zakres zależy od OWU i konkretnego zdarzenia. Nie zakładaj, że szkoda parkingowa lub gradobicie jest wyłączone z góry – również nie przyjmuj, że każda z nich jest zawsze objęta ochroną.
Co zrobić, gdy wycena jest za niska?
Poproś o kosztorys i uzasadnienie, porównaj przyjęte stawki oraz technologię naprawy z realną ofertą warsztatu. Dołącz zdjęcia, wycenę niezależnego rzeczoznawcy, faktury lub wskazanie pominiętych uszkodzeń. Możesz złożyć reklamację, a po jej rozpatrzeniu skorzystać z pomocy Rzecznika Finansowego.
Praktyczny przykład: jeśli naprawa ma kosztować 9 tys. zł, a wycena wynosi 5,5 tys. zł, różnica nie przesądza jeszcze o błędzie. Najpierw sprawdź wariant likwidacji szkody, rodzaj części, stawkę warsztatu i udziały własne wpisane do polisy.
Jaką polisę wybrać następnym razem?
Porównuj nie tylko składkę, ale też sumę ubezpieczenia, sposób ustalania wartości auta, ochronę przed kradzieżą i żywiołami, dostępność auta zastępczego oraz warunki naprawy. Dla samochodu kilkuletniego rozwiązanie dobre dla nowego auta może okazać się nieproporcjonalnie drogie. Przy wyborze ważniejsze od obietnicy „szybkiej wypłaty” są zasady rozliczenia konkretnej szkody.
Przykład: drobna szkoda parkingowa i dwie ścieżki naprawy
Wyobraź sobie, że rano zauważasz otarcie drzwi, a sprawcy nie ma na miejscu. Fotografujesz auto i otoczenie, zapisujesz przybliżony czas zdarzenia oraz sprawdzasz, czy monitoring może potwierdzić przebieg. Jeżeli masz AC, kontaktujesz się z ubezpieczycielem zgodnie z OWU. Dopiero po otrzymaniu informacji o zasadach oględzin umawiasz warsztat. Takie postępowanie pozwala uniknąć sytuacji, w której naprawiony element trzeba później ponownie dokumentować.
Wariant kosztorysowy może dawać swobodę wyboru naprawy, lecz wymaga sprawdzenia stawek roboczogodziny, rodzaju części i potrąceń. W wariancie serwisowym zwróć uwagę na zakres naprawy uzgodniony z warsztatem, ewentualny samochód zastępczy i sposób pokrycia kosztów. Jeśli wycena jest niewystarczająca, poproś o szczegółowe zestawienie i złóż reklamację z uzasadnieniem.
Najczęstsze pytania
Czy zgłoszenie AC zawsze obniży przyszłe zniżki?
Nie ma jednej odpowiedzi. Historia szkodowości może wpłynąć na wycenę kolejnej polisy, ale zależy to od danych i reguł konkretnego ubezpieczyciela. Nie obiecujmy automatycznego zachowania zniżek ani ich utraty.
Czy można samemu wybrać warsztat?
To zależy od wariantu polisy. Oferta serwisowa może przewidywać sieć partnerską i inne zasady rozliczenia niż wariant kosztorysowy. Najpierw uzgodnij zasady, później zlecaj naprawę.
Źródła i aktualność informacji
Materiał przygotowano na podstawie aktualnych informacji dostępnych 3 listopada 2026 r. Warunki konkretnej polisy należy każdorazowo zweryfikować w OWU i dokumentach produktu.