
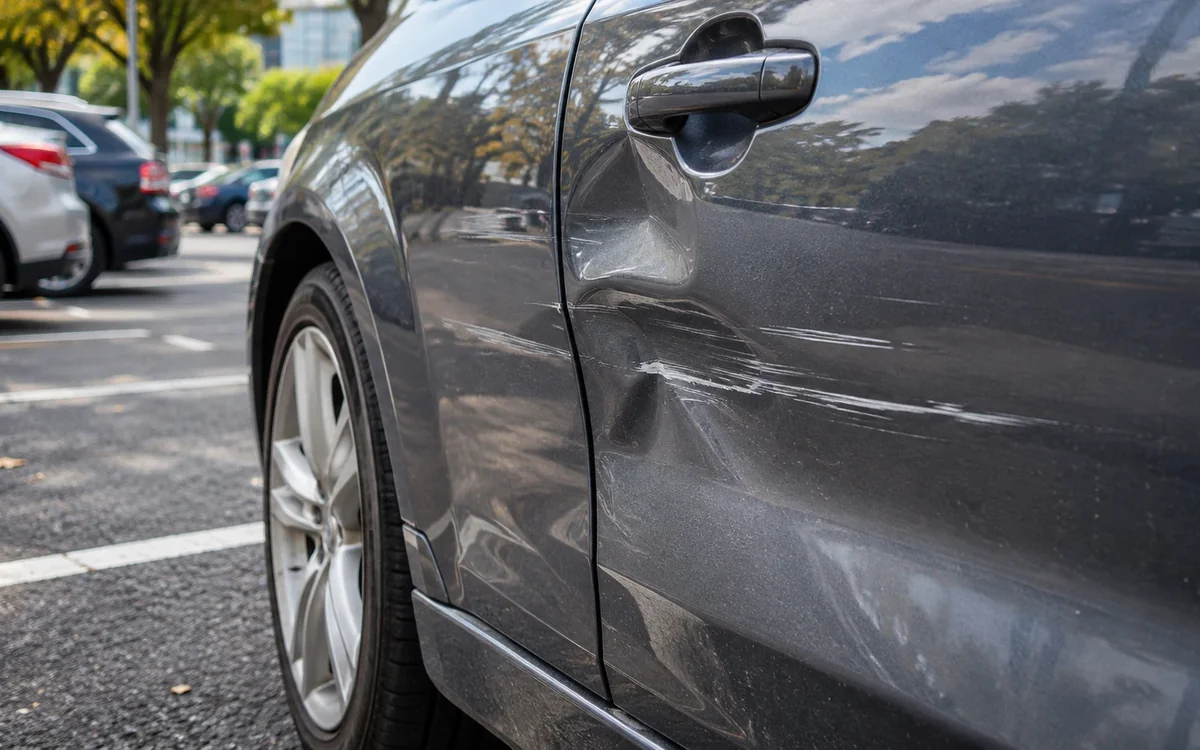
Szkoda parkingowa bez sprawcy – czy autocasco pokryje naprawę?
Wracasz do samochodu i widzisz wgniecione drzwi albo zarysowany zderzak. Nie masz kartki z numerem telefonu sprawcy ani nagrania. W tej sytuacji najpierw zabezpiecz dowody: sfotografuj uszkodzenia, miejsce postoju i sąsiednie samochody. Zapytaj zarządcę parkingu o monitoring i zapisz przybliżony czas pozostawienia auta.
Uszkodzone auto na parkingu, a sprawcy nie ma – od czego zacząć?
Wracasz do samochodu i widzisz wgniecione drzwi albo zarysowany zderzak. Nie masz kartki z numerem telefonu sprawcy ani nagrania. W tej sytuacji najpierw zabezpiecz dowody: sfotografuj uszkodzenia, miejsce postoju i sąsiednie samochody. Zapytaj zarządcę parkingu o monitoring i zapisz przybliżony czas pozostawienia auta.
Jeśli podejrzewasz, że kierujący odjechał po kolizji, możesz zgłosić zdarzenie policji, zwłaszcza gdy są świadkowie lub nagrania. Nie naprawiaj auta przed wykonaniem dokumentacji wymaganej przez ubezpieczyciela. Dobre zdjęcia mogą pomóc w ustaleniu sposobu powstania szkody.
Czy AC wypłaci odszkodowanie bez ustalonego sprawcy?
Może tak być, o ile dany zakres autocasco obejmuje takie uszkodzenie pojazdu. Dobrowolne AC różni się między ubezpieczycielami: znaczenie mają definicje szkody parkingowej, ryzyko wandalizmu, udział własny, franszyza oraz wyłączenia. Nie każdy pakiet „mini AC” chroni przy zarysowaniach i wgnieceniach na parkingu.
Zanim zgłosisz szkodę, przeczytaj zakres ubezpieczenia OC i AC oraz odpowiedni rozdział OWU. Ustal, czy polisa przewiduje naprawę w warsztacie partnerskim, rozliczenie kosztorysowe czy wariant serwisowy. Zwróć też uwagę na to, jak szkoda może wpłynąć na przyszłą składkę lub historię szkodowości.
OC nieznanego kierowcy a UFG – ważne rozróżnienie
Kiedy uda się ustalić numer rejestracyjny i dane sprawcy, zasadniczo szkoda w Twoim samochodzie może zostać zgłoszona z OC sprawcy. Jeśli jednak sprawca szkody pozostaje nieustalony, nie oznacza to automatycznie, że Ubezpieczeniowy Fundusz Gwarancyjny zapłaci za zwykłe zarysowanie karoserii. Zasady odpowiedzialności UFG przy nieustalonym sprawcy są ustawowo ograniczone; w typowej drobnej szkodzie parkingowej na mieniu wypłata może nie przysługiwać.
Nie należy mylić nieustalonego kierowcy z ustalonym sprawcą, którego pojazd nie miał ważnego OC. To dwie różne sytuacje prawne. W razie wątpliwości trzeba sprawdzić okoliczności i aktualne zasady działania Funduszu.
Jak zgłosić szkodę parkingową z AC?
- Obejrzyj auto i sfotografuj je z kilku odległości, pokazując zakres uszkodzenia oraz jego położenie.
- Sprawdź, czy monitoring obejmuje miejsce postoju, i poproś o zabezpieczenie nagrania.
- Zawiadom ubezpieczyciela zgodnie z OWU i zapytaj o dalszą procedurę oględzin.
- Zgromadź ewentualne dane świadków, notatkę policji i informacje zarządcy parkingu.
- Przed naprawą uzgodnij sposób likwidacji i ewentualny udział własny w kosztach.
W przypadku uszkodzonej szyby warto oddzielnie porównać AC z ochroną szyb – wyjaśniamy to w artykule ubezpieczenie szyb a likwidacja szkody z AC.
Czy opłaca się likwidować małą rysę z AC?
Nie zawsze. Porównaj koszt naprawy z franszyzą, udziałem własnym i potencjalnym wpływem zgłoszenia na kolejną ofertę. Przy dużej szkodzie AC może oszczędzić znaczną kwotę, ale przy niewielkiej rysie sens finansowy wymaga policzenia. Jeśli dopiero kupujesz polisę, warto rozważyć wariant, który odpowiada realnym ryzykom Twojego miejsca parkowania i sposobu użytkowania auta.
Zarysowanie, wgniecenie czy wybita szyba – nie każda szkoda wygląda tak samo
Przy samochodzie pozostawionym na parkingu możesz znaleźć otarcie zderzaka, wgniecenie drzwi po kontakcie z innym pojazdem albo pękniętą szybę. Dla likwidacji znaczenie ma możliwa przyczyna. Szkoda komunikacyjna, dewastacja i zdarzenie pogodowe mogą podlegać różnym zapisom autocasco, a osobne ubezpieczenie szyb nie musi zastępować szerszej ochrony AC.
Zanim zgłosisz roszczenie, sprawdź czy nie ma informacji od sprawcy na wycieraczce, świadków albo monitoringu obejmującego miejsce parkowania. Zabezpiecz ujęcia uszkodzeń z bliska i z odległości pokazującej całe auto. Zanotuj miejsce, datę oraz ostatni moment, w którym pojazd był nieuszkodzony.
Co zrobić, gdy sprawca odjedzie, a nie ma nagrania
Brak numeru rejestracyjnego sprawcy nie przekreśla możliwości zgłoszenia szkody z własnego AC. Ubezpieczyciel ocenia zdarzenie na podstawie zgłoszenia, oględzin i warunków produktu. Jeśli okoliczności wskazują na czyn zabroniony, rozważ zawiadomienie policji zgodnie z wymogami OWU i realnymi okolicznościami; nie należy jednak wpisywać w zgłoszenie kradzieży czy wandalizmu bez uzasadnienia.
W przypadku nieustalonego sprawcy zakres pomocy ze strony UFG jest określony ustawą i zależy od rodzaju szkody oraz towarzyszących jej okoliczności. Nie wolno zakładać, że fundusz automatycznie wypłaci za zwykłą rysę na drzwiach. W praktyce własne AC bywa najprostszą ścieżką w takim przypadku, o ile obejmuje dany typ zdarzenia.
Warsztat, kosztorys i udział własny – co naprawdę porównujesz
Załóżmy, że naprawa uszkodzonego zderzaka kosztuje kilka tysięcy złotych. Jeśli polisa przewiduje udział własny, część wydatku może pozostać po Twojej stronie. Jeśli rozliczenie jest kosztorysowe, ważne będą stawki roboczogodziny, jakość części i metoda wyceny. W wariancie serwisowym mogą obowiązywać zasady wyboru warsztatu i rodzaj dopuszczonych części.
Wysokość możliwego odszkodowania i sens zgłoszenia warto sprawdzić przed zleceniem naprawy. Nie oznacza to rezygnacji z ochrony przy małej szkodzie – istotne są zapisane warunki, przewidywany koszt, ewentualny udział własny i przyszła kalkulacja składki, która może zależeć od historii szkód.
Jak dopasować AC do parkowania pod blokiem i w garażu
Jeśli auto codziennie stoi na zatłoczonym parkingu, zwróć uwagę na szkody parkingowe bez znanego sprawcy, dewastację, lusterka i szyby. Przy samochodzie parkowanym pod drzewami znaczenie mogą mieć szkody od spadających gałęzi oraz gradu. Przy garażu podziemnym sprawdź również ochronę przed zalaniem. Nie każda wersja minicasco obejmuje te same ryzyka.
Porównując ubezpieczenie OC i AC, zapytaj o wartość pojazdu, amortyzację części, franszyzę, warunki zgłoszenia oraz sposób naprawy. Dobrze jest rozważyć osobno assistance i ochronę szyb, aby nie kupować dodatków tylko na podstawie nazwy w cenniku.
Wniosek: brak sprawcy nie zamyka drogi do AC, ale zakres ochrony trzeba potwierdzić w OWU. Przed decyzją o zgłoszeniu sprawdź także swoją umowę i możliwe koszty własne.
Artykuł informacyjny. Ocena ochrony i świadczeń wymaga zapoznania się z aktualnymi OWU i dokumentami konkretnej polisy. Stan wiedzy: 31 października 2026 r.