
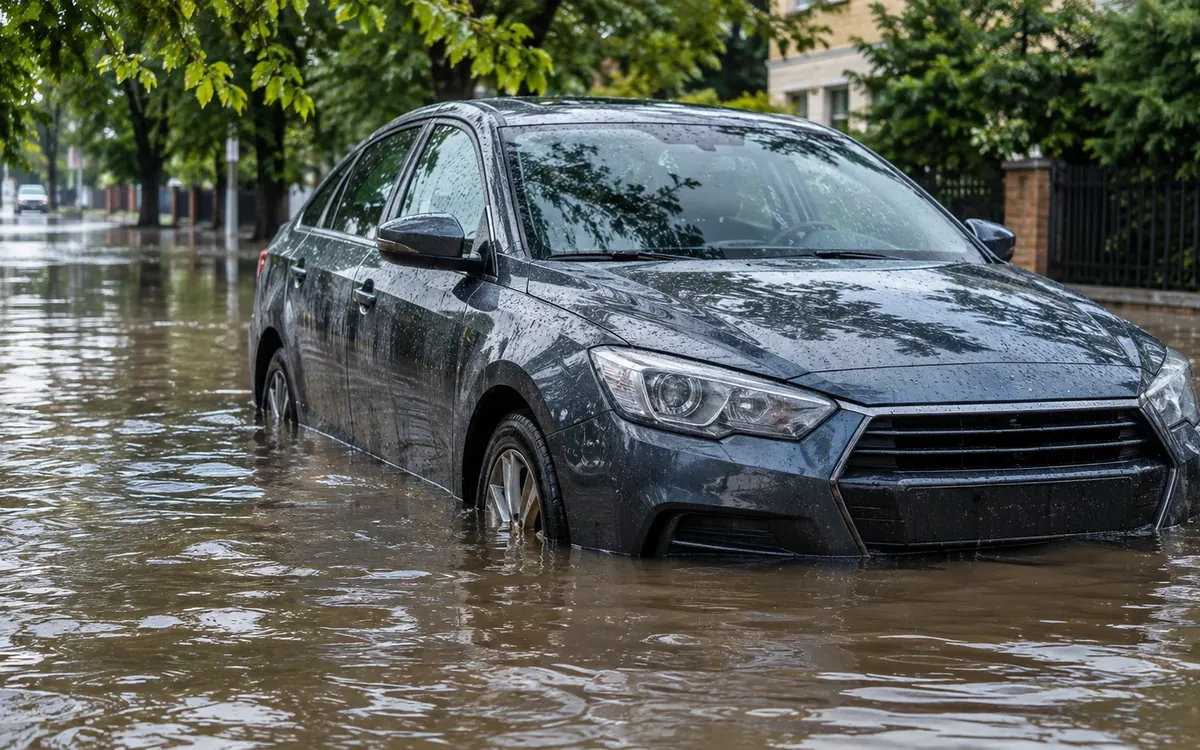
Samochód po powodzi – czy AC zapłaci za zalany silnik?
Nie, obowiązkowe OC posiadaczy pojazdów nie służy do naprawy własnego samochodu uszkodzonego przez powódź. Jeśli woda zalała wnętrze auta, instalację elektryczną albo silnik, potrzebujesz odpowiedniego zakresu dobrowolnego autocasco lub innej ochrony obejmującej takie zdarzenie. Sam fakt wykupienia pakietu OC i assistance nie gwarantuje wypłaty za zniszczony pojazd.
Czy samo OC samochodu pokryje szkody po powodzi?
Nie, obowiązkowe OC posiadaczy pojazdów nie służy do naprawy własnego samochodu uszkodzonego przez powódź. Jeśli woda zalała wnętrze auta, instalację elektryczną albo silnik, potrzebujesz odpowiedniego zakresu dobrowolnego autocasco lub innej ochrony obejmującej takie zdarzenie. Sam fakt wykupienia pakietu OC i assistance nie gwarantuje wypłaty za zniszczony pojazd.
Wybierając ubezpieczenie OC i AC, sprawdź ryzyko powodzi, zalania, deszczu nawalnego i działania żywiołów. Wariant mini AC może mieć inny zakres niż pełne autocasco. Ważne jest także miejsce zdarzenia, definicje w OWU i wyłączenia dotyczące zachowania kierowcy.
Auto po zalaniu: czego nie robić przed oględzinami?
Najważniejsze jest bezpieczeństwo. Nie próbuj uruchamiać silnika samochodu, który mógł zostać zalany. Dostanie się wody do układu dolotowego albo elementów elektrycznych może zwiększyć rozmiar szkody. Jeśli woda nadal się podnosi, nie ryzykuj zdrowiem, aby przestawić auto.
Po ustąpieniu zagrożenia wykonaj zdjęcia wysokości śladów wody, wnętrza, komory silnika i miejsca postoju. Skontaktuj się z ubezpieczycielem i zapytaj o sposób zabezpieczenia, holowania i oględzin. Nie demontuj ani nie osuszaj kluczowych elementów bez dokumentowania ich stanu, chyba że jest to niezbędne dla zapobiegania dalszej szkodzie.
AC, minicasco i assistance – które świadczenie do czego służy?
AC może finansować naprawę lub wypłatę po szkodzie całkowitej, jeżeli obejmuje dane zdarzenie. Minicasco w niektórych produktach obejmuje tylko wybrane żywioły albo szkody całkowite, a nie każdą naprawę. Assistance najczęściej dotyczy organizacji pomocy, holowania czy pojazdu zastępczego według limitów; nie jest automatycznie ubezpieczeniem szkód w samym aucie.
Właśnie dlatego warto osobno analizować zakres ochrony auta, pomoc na drodze i koszty unieruchomienia pojazdu. Ważna jest także wartość pojazdu, udział własny, sposób amortyzacji części i wariant likwidacji szkody.
Kiedy ubezpieczyciel może odmówić wypłaty?
OWU mogą przewidywać wyłączenia związane z działaniem umyślnym, określonym rażącym niedbalstwem lub zwiększeniem rozmiaru szkody przez niewłaściwe postępowanie po zalaniu. Rozstrzygnięcie zależy od dokumentów i konkretnych faktów – nie każda próba uruchomienia pojazdu oznacza automatycznie odmowę całego odszkodowania, ale może mieć znaczenie dla części szkód.
Należy też sprawdzić, czy zdarzenie mieści się w definicji powodzi lub zalania. Ryzyka w umowach komunikacyjnych nie zawsze są identyczne jak w polisie nieruchomości. Zobacz także ubezpieczenie domu od powodzi – wspólna nazwa żywiołu nie oznacza identycznego zakresu ochrony.
Jak przygotować zgłoszenie szkody po powodzi?
- Dane pojazdu i polisy, dokładne miejsce oraz możliwie precyzyjną datę zdarzenia.
- Fotografie pojazdu i otoczenia przed rozpoczęciem naprawy.
- Informację, czy auto stało zaparkowane, czy było prowadzone, i czy silnik był uruchamiany po kontakcie z wodą.
- Rachunki za holowanie, zabezpieczenie oraz inne wydatki, jeżeli poniesiono je w związku ze szkodą.
- Dane warsztatu i ewentualną diagnozę przyczyn uszkodzeń.
Woda w kabinie czy w silniku – dwa różne rodzaje szkody
W pojeździe pozostawionym na zalanej ulicy wilgoć może uszkodzić tapicerkę, elektronikę, sterowniki, instalację elektryczną i elementy bezpieczeństwa. Inny problem powstaje, gdy woda przedostanie się do układu dolotowego silnika podczas jazdy lub próby rozruchu. Koszt naprawy zależy od zakresu uszkodzeń, a odpowiedzialność ubezpieczyciela od przyczyny szkody i aktualnych OWU.
Nie odpalaj auta zalanego wodą i nie podejmuj prób „przepalenia” silnika. Po ustaniu zagrożenia skontaktuj się z assistance albo zorganizuj transport na lawecie. Zachowaj opis miejsca zdarzenia, zdjęcia poziomu wody i dokumentację serwisu. W warsztacie poproś o ocenę, które elementy zostały zalane oraz czy konieczna jest dalsza diagnostyka elektroniki.
Dlaczego samo OC nie jest polisą od powodzi
Obowiązkowe OC posiadacza pojazdu służy do naprawiania szkód wyrządzonych innym osobom w związku z ruchem pojazdu w zakresie przewidzianym prawem. Nie finansuje co do zasady szkód w Twoim własnym samochodzie powstałych dlatego, że stał na zalanej drodze. W takiej sytuacji sprawdza się przede wszystkim dobrowolne AC, ewentualnie inne uzgodnione zakresy.
Nie każde AC obejmuje powódź lub zalanie w identyczny sposób. Szczególne postanowienia mogą dotyczyć wjazdu w głęboką wodę, kontynuowania jazdy mimo zagrożenia czy prób uruchomienia zalanego silnika. Najlepszą ochroną przed sporem jest rozsądne zachowanie i dokumentowanie przebiegu zdarzenia, a nie liczenie na to, że każdą szkodę po deszczu pokryje polisa.
Szkoda całkowita po powodzi – jak może zostać ustalona
W nowoczesnym samochodzie zalanie elektroniki, wiązek przewodów i systemów bezpieczeństwa może uczynić naprawę bardzo kosztowną. Ubezpieczyciel porównuje możliwy koszt naprawy z wartością pojazdu na zasadach określonych w OWU. Przy kwalifikacji szkody jako całkowitej znaczenie mają ustalone wartości pojazdu, pozostałości oraz sposób obliczenia odszkodowania.
Przed wyborem wariantu AC sprawdź, czy suma odpowiada wartości rynkowej pojazdu i czy możesz wybrać stałą wartość auta w okresie ochrony. Ważne są także sposób rozliczania pozostałości, franszyzy i ewentualny udział własny. Nie podejmuj decyzji o samodzielnym złomowaniu lub sprzedaży wraku przed ustaleniem procedury z ubezpieczycielem.
Jak ubezpieczyć auto parkujące w garażu podziemnym
Zalanie dotyka nie tylko samochodów przejeżdżających przez wodę. Ryzyko występuje także w garażach podziemnych, na parkingach przy rzekach i w obniżeniach terenu. Przy takim sposobie parkowania warto zapytać o AC obejmujące powódź, deszcz nawalny i inne zdarzenia wodne, a także assistance z transportem pojazdu nienadającego się do uruchomienia.
Porównując OC i AC samochodu, poproś o wskazanie konkretnego zapisu dotyczącego szkód po zalaniu oraz wyłączeń związanych z zachowaniem kierowcy. Unikaj porównywania produktów jedynie przez hasło „all risk”, ponieważ także taka formuła posiada warunki i ograniczenia.
Wniosek: od skutków powodzi samochód może chronić właściwie dobrane AC, ale o wypłacie decydują OWU i przebieg zdarzenia. Lepiej sprawdzić ochronę przed sezonem burzowym niż dopiero po zalaniu auta.
Artykuł informacyjny. Ocena ochrony i świadczeń wymaga zapoznania się z aktualnymi OWU i dokumentami konkretnej polisy. Stan wiedzy: 31 października 2026 r.