
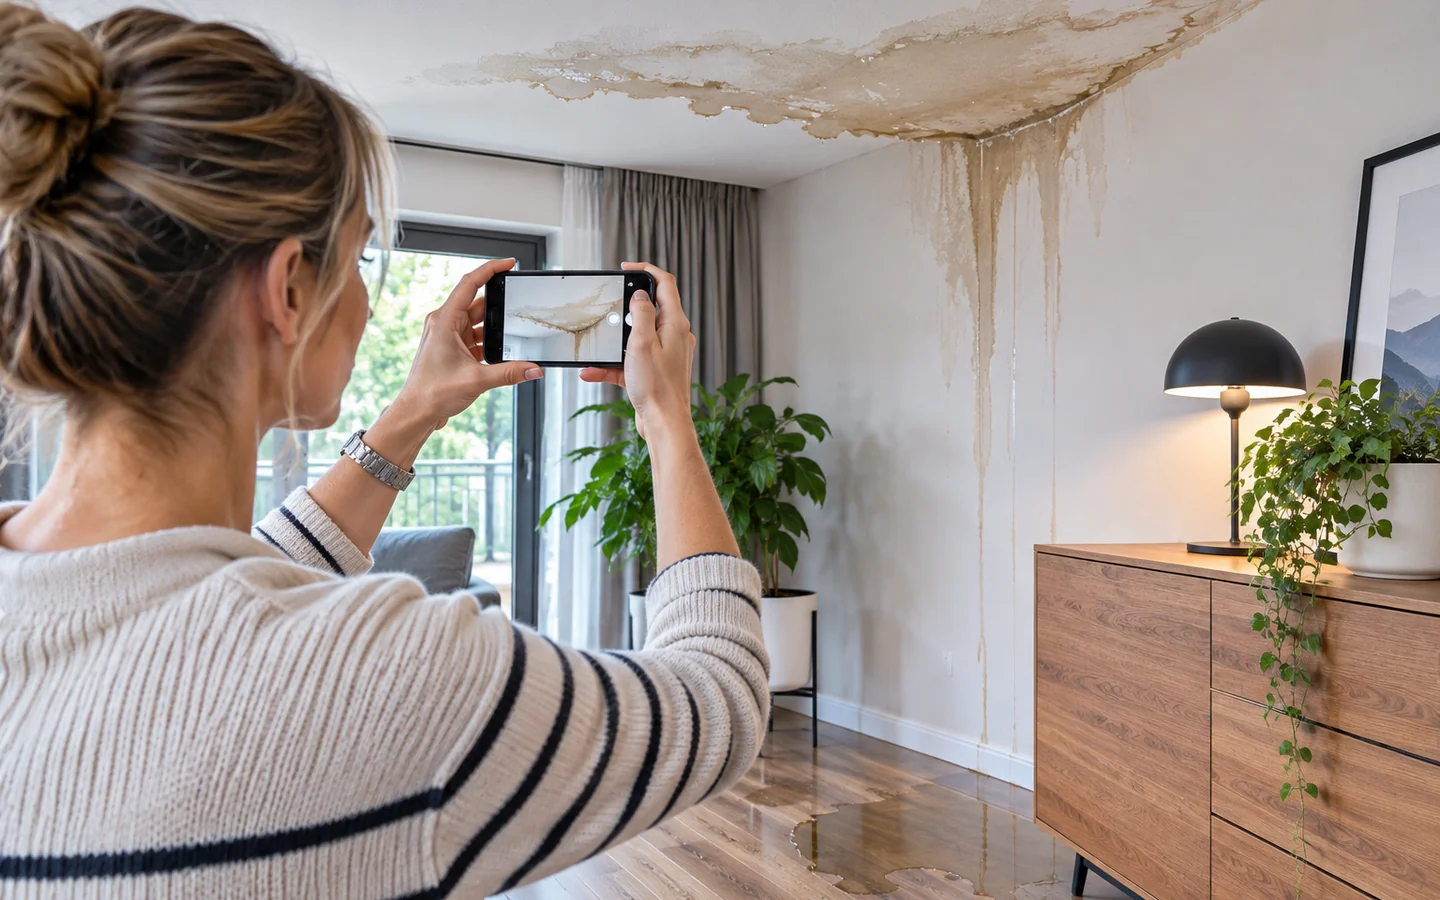
Zalanie mieszkania przez sąsiada – z której polisy otrzymasz odszkodowanie?
Zaciek na suficie nie przesądza, kto ponosi odpowiedzialność za szkodę. Woda mogła wydostać się z pralki sąsiada, pionu instalacji należącego do wspólnoty lub urządzenia w Twoim mieszkaniu. Ustalenie przyczyny ma znaczenie dla wyboru właściwej polisy. Nie zawsze można automatycznie obciążyć sąsiada tylko dlatego, że mieszka piętro wyżej.
Zalanie z góry: czy zawsze odpowiada sąsiad?
Zaciek na suficie nie przesądza, kto ponosi odpowiedzialność za szkodę. Woda mogła wydostać się z pralki sąsiada, pionu instalacji należącego do wspólnoty lub urządzenia w Twoim mieszkaniu. Ustalenie przyczyny ma znaczenie dla wyboru właściwej polisy. Nie zawsze można automatycznie obciążyć sąsiada tylko dlatego, że mieszka piętro wyżej.
Najpierw zatrzymaj źródło szkody i ustal jej przyczynę. Jeżeli awaria dotyczy części wspólnej budynku, należy zawiadomić zarządcę. Gdy winę może ponosić konkretna osoba, warto sporządzić opis zdarzenia i zebrać dowody. Odpowiedzialność cywilna zwykle wymaga wykazania podstawy odpowiedzialności, a sam fakt zalania nie zastępuje takiego ustalenia.
Twoja polisa mieszkaniowa czy OC sąsiada?
Jeśli masz własne ubezpieczenie mieszkania obejmujące zalanie, możesz zgłosić szkodę swojemu ubezpieczycielowi. Likwidacja następuje na zasadach Twojej umowy, z uwzględnieniem zakresu, sumy ubezpieczenia i wyłączeń. Ubezpieczyciel może później dochodzić zwrotu od podmiotu odpowiedzialnego; nie musisz sam rozstrzygać tej kwestii przed pierwszym kontaktem z towarzystwem.
Drugą ścieżką jest roszczenie z OC w życiu prywatnym osoby odpowiedzialnej, o ile istnieje odpowiedzialność za szkodę i polisa obejmuje dane zdarzenie. OC sąsiada nie jest automatycznym źródłem wypłaty za każdą plamę na suficie. W praktyce ważne są okoliczności awarii, np. stan instalacji, sposób korzystania z urządzeń czy odpowiedzialność zarządcy nieruchomości.
Co zrobić w pierwszej godzinie po zalaniu?
- Zadbaj o bezpieczeństwo: przy zagrożeniu wyłącz zasilanie właściwego obwodu i nie używaj mokrych urządzeń elektrycznych.
- Zawiadom sąsiada i administrację, aby odciąć dopływ wody oraz ustalić miejsce awarii.
- Zrób fotografie i krótki film ścian, podłogi, urządzeń i przedmiotów przed rozpoczęciem osuszania.
- Zachowaj potwierdzenia poniesionych wydatków na zabezpieczenie mienia, osuszanie i naprawy awaryjne.
- Zgłoś szkodę ubezpieczycielowi w terminie i w sposób przewidziany przez umowę; poproś o wskazówki dotyczące oględzin.
Przykład: pękł wężyk doprowadzający wodę do zmywarki. Straty w Twoim lokalu mogą być rozpatrywane z własnej polisy mieszkaniowej. Ewentualna odpowiedzialność właściciela urządzenia będzie oceniana osobno na podstawie faktów i przepisów, a nie wyłącznie miejsca, z którego popłynęła woda.
Jakie dokumenty pomogą przy likwidacji szkody?
Przydatne są zdjęcia, protokół sporządzony przez zarządcę, korespondencja z sąsiadem, opinia hydraulika wskazująca miejsce wycieku, faktury za usuwanie skutków awarii i wykaz uszkodzonych rzeczy. Gdy ślady wilgoci ujawniają się stopniowo, zapisuj daty i zmiany stanu pomieszczenia. W przypadku niezbędnych prac ratunkowych nie czekaj bezczynnie na rzeczoznawcę, ale dokumentuj to, co usuwasz.
Warto sprawdzić, czy suma ubezpieczenia wyposażenia odpowiada faktycznej wartości rzeczy. Własna polisa może nie obejmować każdego rodzaju szkody wodnej: inaczej bywają definiowane zalanie, cofnięcie ścieków, zawilgocenie długotrwałe czy powódź.
Czy ubezpieczenie zadziała, gdy nie da się ustalić sprawcy?
Własna polisa może okazać się szczególnie przydatna, kiedy przyczyna jest sporna lub nie sposób wykazać winy innego podmiotu. To nie oznacza gwarancji wypłaty – liczy się definicja zdarzenia i warunki umowy. Więcej o wyborze ochrony piszemy w tekście jak porównać zakres polisy, a nie tylko cenę.
Trzy możliwe przyczyny zalania i trzy różne drogi postępowania
Kiedy woda spływa z wyższego piętra, najłatwiej uznać, że odpowiada sąsiad. W rzeczywistości znaczenie ma ustalenie miejsca awarii. Jeżeli pękł wężyk przy pralce w mieszkaniu nad Tobą, trzeba sprawdzić okoliczności zdarzenia i możliwą odpowiedzialność właściciela lub użytkownika lokalu. Jeżeli uszkodzony jest pion wodny należący do części wspólnych, właściwym adresatem zgłoszenia może być wspólnota albo spółdzielnia. A jeśli woda dostała się do wnętrza przez własne nieszczelne okno, analizujemy jeszcze inny scenariusz.
Nie wszystkie te sytuacje dają identyczne podstawy do roszczenia z OC innej osoby. Dlatego w pierwszej kolejności warto uzyskać od administracji protokół wskazujący miejsce i przypuszczalną przyczynę wycieku. Jeżeli przyczyny nie można potwierdzić od razu, nie podpisuj dokumentu, który bez dowodów przypisuje winę konkretnej osobie. Zgłoszenie szkody do własnej polisy może być niezależną drogą uzyskania pomocy, zależną od jej zakresu.
Jak oszacować szkodę, żeby nie pominąć kosztów
Zalanie nie kończy się na plamie na suficie. Wilgoć może uszkodzić tynki, gładzie, farbę, podłogę, zabudowę meblową i instalacje elektryczne. W niektórych lokalach konieczne jest profesjonalne osuszanie oraz późniejszy pomiar wilgotności. Wstępny kosztorys powinien uwzględniać zarówno usunięcie skutków, jak i przywrócenie lokalu do stanu sprzed szkody w zakresie przewidzianym umową.
Zrób osobny wykaz rzeczy ruchomych: dywanów, sprzętu RTV, mebli czy odzieży. Zachowaj dowody zakupu, jeśli je masz, ale ich brak nie zawsze oznacza niemożność wykazania wartości. Nie wyrzucaj uszkodzonych przedmiotów przed udokumentowaniem stanu i umożliwieniem oględzin, chyba że trzeba je usunąć ze względów bezpieczeństwa; wtedy wykonaj szczegółowe zdjęcia i opisz przyczynę usunięcia.
Czy można naprawić mieszkanie przed oględzinami?
Pierwszeństwo ma bezpieczeństwo i ograniczanie szkody: odcięcie dopływu wody, zabezpieczenie urządzeń elektrycznych, wezwanie hydraulika czy osuszanie, gdy zwłoka grozi rozwojem pleśni. Nie musisz pozostawiać lokalu w niebezpiecznym stanie wyłącznie z powodu oczekiwania na wizytę rzeczoznawcy. Przed rozpoczęciem większego remontu skontaktuj się jednak z ubezpieczycielem, ustal tryb dokumentacji i zachowaj rachunki.
Praktycznie najlepiej przygotować zestaw zdjęć „przed i po”, krótką chronologię (kiedy pojawił się zaciek, kto odciął wodę, kiedy przyjechał fachowiec) oraz osobne faktury za działania ratunkowe i remont. Ułatwia to odróżnienie kosztu usunięcia przyczyny awarii od kosztów naprawy szkody w lokalu.
O co zapytać przy wyborze nowej polisy mieszkaniowej
Porównując ubezpieczenie mieszkania, zwróć uwagę na definicję zalania, przepięć i szkód powstałych wskutek awarii urządzeń. Sprawdź, czy ubezpieczone są tylko mury i elementy stałe, czy także ruchomości domowe. Osobno zweryfikuj koszty poszukiwania przyczyny szkody, osuszania, usunięcia awarii oraz ewentualnego lokalu zastępczego. Te świadczenia mogą mieć inne limity niż główna suma ubezpieczenia.
OC w życiu prywatnym przydaje się wtedy, gdy to Ty odpowiadasz za szkodę wyrządzoną sąsiadowi. Nie jest ono zamiennikiem polisy chroniącej Twoje własne mienie. Dobry zestaw ochrony powinien więc odpowiadać na oba pytania: kto naprawi Twoje mieszkanie oraz z jakich środków możesz pokryć uzasadnione roszczenie sąsiada.
Wniosek: po zalaniu nie zakładaj z góry, że musi zapłacić sąsiad. Zabezpiecz mienie, ustal możliwą przyczynę i równolegle sprawdź własną polisę oraz ewentualne OC odpowiedzialnej osoby. Gdy szukasz właściwego zakresu na przyszłość, porozmawiaj z nami o ochronie mieszkania.
Artykuł informacyjny. Ocena ochrony i świadczeń wymaga zapoznania się z aktualnymi OWU i dokumentami konkretnej polisy. Stan wiedzy: 31 października 2026 r.