
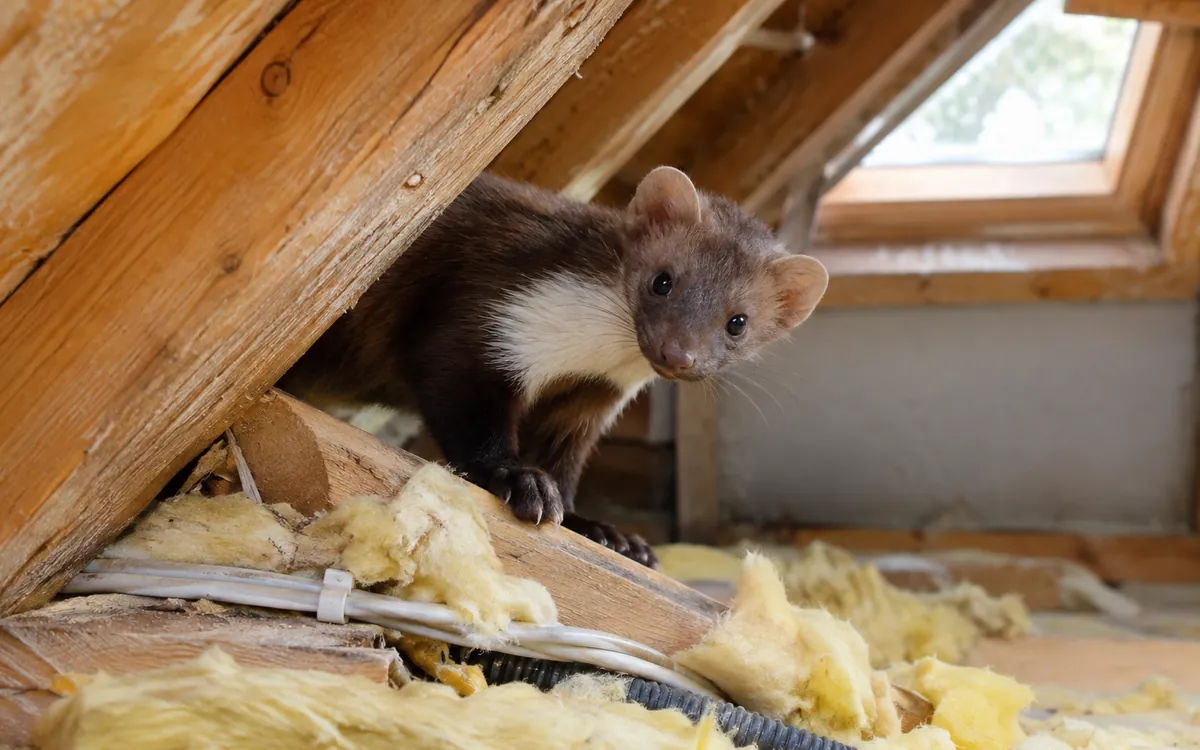
Szkody wyrządzone przez gryzonie i kuny – czy ubezpieczenie je obejmuje?
Kuny i gryzonie mogą zniszczyć izolację i instalacje, ale odszkodowanie nie wynika automatycznie z polisy domu. Decydują definicje ryzyka, wyłączenia i limity.
Czy ubezpieczenie domu pokryje szkody wyrządzone przez kuny i gryzonie?
Może, ale nie musi. Samo ubezpieczenie nieruchomości od zdarzeń losowych nie przesądza, że zakład zapłaci za przegryziony przewód, zniszczoną izolację czy pogryzione elementy wyposażenia. Zależy to od rodzaju polisy, definicji zdarzeń oraz wyłączeń odpowiedzialności zapisanych w OWU. Niektóre rozszerzenia przewidują ochronę od szkód wyrządzonych przez zwierzęta, ale mogą ograniczać ją do wskazanych gatunków lub elementów budynku.
Zamiast pytać wyłącznie „czy polisa obejmuje kuny?”, sprawdź jakie przyczyny szkód, części domu i koszty naprawy znajdują się w ochronie. Inaczej może zostać ocenione bezpośrednie pogryzienie instalacji, inaczej pożar po zwarciu i inaczej stopniowe niszczenie ocieplenia przez wiele miesięcy.
Co dokładnie mogą uszkodzić kuny, myszy i szczury?
Kuna może dostać się pod dach, rozrywać membranę, przemieszczać izolację i uszkadzać przewody. Myszy i szczury potrafią gryźć elementy instalacji, opakowania z zapasami, wyposażenie i materiały budowlane. Koszt nie ogranicza się czasem do zakupu nowego przewodu czy wełny – konieczny bywa demontaż zabudowy, dezynfekcja i ponowne wykonanie wykończenia.
Usunięcie zwierząt, odkażenie i zabezpieczenie wejścia ubezpieczyciel może traktować inaczej niż naprawę fizycznie uszkodzonego mienia. To, że polisa przewiduje świadczenie za określone szkody, nie oznacza pokrycia wszystkich kosztów towarzyszących. Warto poprosić o wyszczególnienie, za jakie prace i do jakiego limitu ubezpieczyciel odpowiada.
Dlaczego standardowe ubezpieczenie może nie zadziałać?
W wariancie od ryzyk nazwanych ochrona często obejmuje pożar, zalanie, huragan czy uderzenie pioruna – a pogryzienie ocieplenia nie musi należeć do tego katalogu. Szersze ubezpieczenie „all risk” również nie oznacza ochrony bez ograniczeń. Zapis o działaniu szkodników, stopniowym niszczeniu materiałów albo niewłaściwym utrzymaniu nieruchomości może wyłączać konkretne szkody.
Czytając OWU, szukaj zwrotów „gryzonie”, „szkodniki”, „dzikie zwierzęta”, „zwierzęta”, „instalacje” oraz „szkody stopniowe”. Nie polegaj jedynie na nazwie rozszerzenia: może obejmować przewód, ale już nie całą izolację dachu. W ofertach różnych towarzystw definicje bywają odmienne.
Przegryziony przewód a pożar – dwa różne zdarzenia
Wyobraź sobie, że kuna uszkodziła izolację przewodu elektrycznego. Pierwsza szkoda dotyczy samej instalacji. Jeśli później dochodzi do zwarcia i pożaru, rozpatruje się również zakres ochrony od ognia. W takim przypadku znaczenie mają faktyczna przyczyna zdarzenia, związek przyczynowy i wyłączenia dotyczące poszczególnych ryzyk. Nie da się z góry stwierdzić, że każda szkoda następcza zostanie opłacona.
Podobnie koszt wymiany wełny mineralnej może obejmować demontaż zabudowy, wyniesienie pozostałości oraz odtworzenie wykończenia. Sprawdź, czy koszty te są częścią odszkodowania, osobnym limitem, czy w ogóle nie są objęte umową. W razie odmowy poproś o wskazanie konkretnego postanowienia OWU.
Co zrobić, gdy zauważysz zwierzęta na poddaszu?
- Zabezpiecz miejsce. Jeżeli podejrzewasz uszkodzenie instalacji elektrycznej, nie dotykaj przewodów i wezwij fachowca.
- Zrób zdjęcia śladów obecności zwierząt, uszkodzonej izolacji, przewodów i otworów wejściowych.
- Zapisz datę wykrycia problemu i zachowaj faktury za diagnozę oraz niezbędne działania awaryjne.
- Zgłoś szkodę ubezpieczycielowi zgodnie z OWU; dowiedz się, czy potrzebne są oględziny przed rozbiórką.
- Usuń przyczynę w bezpieczny sposób. Działania wobec dzikich zwierząt powinny respektować przepisy i zasady ochrony przyrody.
Jeśli trzeba pilnie usunąć zagrożenie, dokumentuj każdą czynność. Nie wyrzucaj od razu wszystkich zniszczonych elementów bez zdjęć. W kosztowniejszej sprawie warto mieć diagnozę elektryka, dekarza lub wykonawcy izolacji, zamiast jedynie ogólną informację „zwierzę coś pogryzło”.
Jakich rozszerzeń szukać przy zakupie polisy domu?
Warto zapytać o ochronę przed szkodami powodowanymi przez zwierzęta, uszkodzeniem przewodów i instalacji, poszukiwaniem przyczyny szkody oraz kosztami prac dodatkowych. Sprawdź limity na jedno zdarzenie, wyłączenia dotyczące szkodników, obowiązki konserwacyjne oraz to, czy ubezpieczenie obejmuje także budynki gospodarcze i garaż.
Pamiętaj, że szkoda od kuny w komorze silnika samochodu jest innym problemem – odpowiedni zakres może wynikać z AC, nie z polisy mieszkaniowej. Porównuj właściwe produkty, a nie ogólną obietnicę ochrony przed zwierzętami.
Przykład: szkoda wymagająca rozebrania zabudowy
Właściciel słyszy hałas pod dachem. Po inspekcji okazuje się, że uszkodzone są fragmenty membrany, wełny i przewód. Ekipa musi zdjąć część płyt, wymienić materiały i ponownie wykończyć poddasze. Kosztorys należy podzielić na naprawę bezpośredniej szkody, prace konieczne do dotarcia do niej i ewentualne ulepszenie starej konstrukcji.
Nawet gdy ubezpieczyciel uzna odpowiedzialność, nie musi finansować podwyższenia standardu domu. Odmienne mogą być też zasady dla szkody jednorazowej i stopniowego niszczenia. Warto przygotować rzeczowy opis zakresu prac i ich przyczyn.
Jak ograniczyć ryzyko powtórzenia szkody?
Regularnie kontroluj podbitkę, wloty wentylacyjne, przejścia przewodów i pokrycie dachowe. Profesjonalne zabezpieczenia powinny utrzymywać prawidłową wentylację i nie zagrażać zwierzętom. Fachowiec pomoże wskazać wejścia oraz odpowiedni moment na ich zamknięcie.
Raz do roku przejrzyj zakres ubezpieczenia domu i mieszkania oraz zasady opisane w poradniku jak porównać zakres polisy. Kluczowe jest dopasowanie ochrony do prawdopodobnych szkód, a nie sama wysokość składki.
Najczęstsze pytania
Czy all risk na pewno chroni przed kunami?
Nie. Taki wariant ma zwykle szerszą konstrukcję ochrony, ale może zawierać wyłączenia szkód wyrządzonych przez szkodniki, gryzonie lub wskutek stopniowego oddziaływania.
Czy polisa pokryje deratyzację i dezynfekcję?
Nie zawsze. Koszty usunięcia zwierząt i sprzątania mogą być objęte odrębnymi zasadami niż naprawa uszkodzonych elementów.
A jeśli zwierzę wywoła pożar?
Zakres pożarowy i związek przyczynowy należy ocenić według OWU. Nie można przenosić automatycznie zasad bezpośredniego pogryzienia przewodu na szkodę po pożarze.
Wniosek: przy kunach i gryzoniach o wypłacie rozstrzygają konkretne definicje, rodzaje mienia, limity i wyłączenia. Najlepiej sprawdzić je, zanim zwierzęta pojawią się na poddaszu.
Materiał ma charakter informacyjny. Zakres ochrony zależy od aktualnych OWU i dokumentów konkretnej polisy. Stan informacji: 3 listopada 2026 r.