
Co warto zapamiętać?
Porównywarka to przydatny punkt startu, lecz jej wyniki zwykle obejmują oferty współpracujących firm. OC komunikacyjne ma ustawowy zakres podstawowy, jednak dodatki, obsługa, cena i sposób rozliczenia składki mogą się różnić.
Co właściwie pokazuje kalkulator OC?
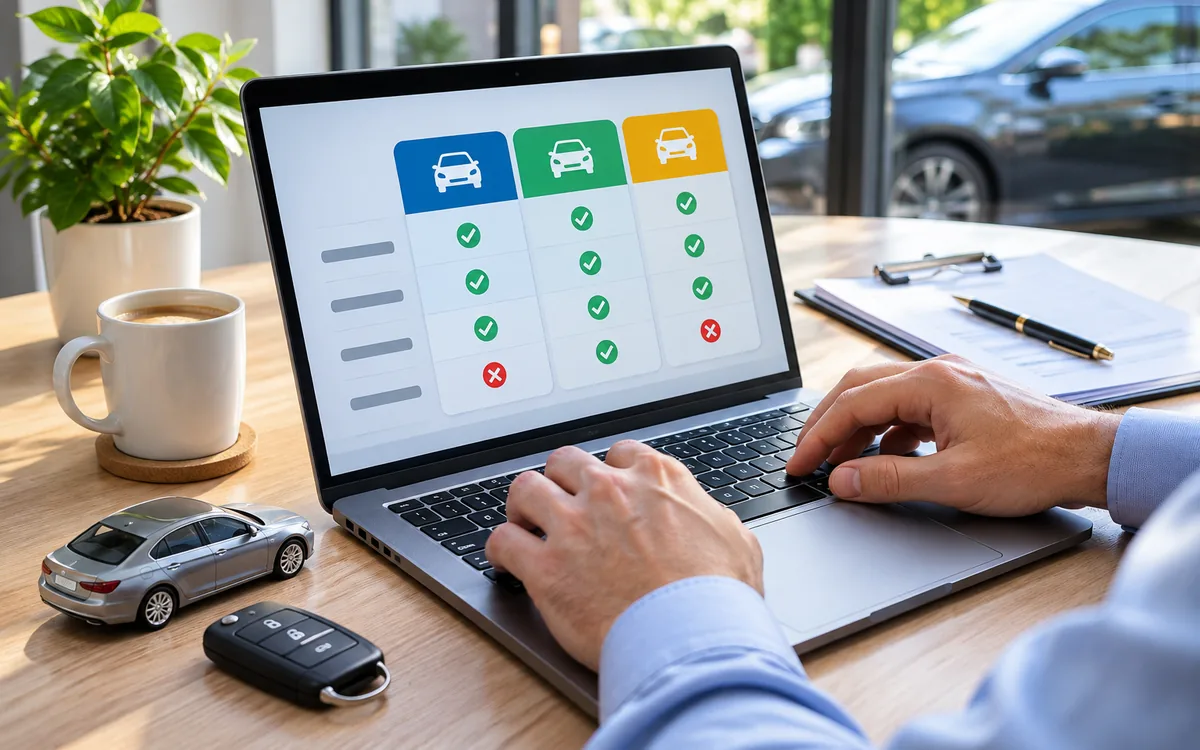
Internetowa porównywarka zbiera dane o samochodzie i właścicielu, następnie wyświetla propozycje składek przygotowane przez wybranych ubezpieczycieli. To wygodny sposób na szybki przegląd cen, zwłaszcza przy przedłużaniu obowiązkowego OC posiadacza pojazdu. W kilku minut możesz sprawdzić wiele ofert, zamiast przepisywać te same dane na kolejnych stronach.
Warto jednak wiedzieć, że żadna typowa porównywarka nie musi prezentować całego rynku. Widoczne warianty zależą od współpracy serwisu z zakładami ubezpieczeń, aktualnych taryf i przyjętych zasad prezentacji. Pierwsze miejsce w zestawieniu nie oznacza bezstronnej rekomendacji najlepszego produktu dla każdego kierowcy.
Czy wszystkie polisy OC dają taką samą ochronę?
Zakres obowiązkowego OC komunikacyjnego w Polsce wynika z ustawy. Dlatego przy samym OC podstawowy mechanizm ochrony poszkodowanych jest ustandaryzowany, niezależnie od nazwy zakładu. To sprawia, że porównanie ceny ma większe znaczenie niż w przypadku autocasco. Nadal trzeba jednak prawidłowo wskazać kierowcę, użytkowników pojazdu, rodzaj użytkowania i inne dane wpływające na składkę.
Nie mieszaj obowiązkowego OC z dodatkami. Pakiet może obejmować assistance, NNW, szyby, ochronę zniżek lub samochód zastępczy, ale warunki tych usług nie są identyczne. W przypadku pakietu OC+AC największe różnice mogą wynikać z wyłączeń, franszyz, sposobu wyceny i warsztatów.
Największe zalety porównywarki OC
Pierwsza korzyść to oszczędność czasu: wypełniasz jeden formularz i widzisz kilka cen. Druga to łatwiejsze wychwycenie różnic, jeśli serwis pokazuje składkę łączną z dodatkami oraz sposób płatności. Trzecia to możliwość spokojnego sprawdzenia ofert wieczorem, bez umawiania spotkania. Przy prostym przypadku – jeden samochód, standardowe użytkowanie, wyłącznie obowiązkowe OC – może to być rozsądny początek.
Porównywarka pozwala też sprawdzić, czy dotychczasowa składka nie odbiega znacznie od bieżących propozycji. Nie jest jednak dowodem, że oferta z najniższą ceną będzie zawsze dostępna po pełnej weryfikacji danych. Ostateczny dokument zawarcia umowy i warunki trzeba przejrzeć przed zapłatą.
Słabe strony: niepełny rynek i uproszczone pytania
Serwisy nie zawsze uwzględniają specjalne sytuacje: pojazd w leasingu, kilku współwłaścicieli, flotę, nietypowy przebieg, użytkowanie zarobkowe, import lub dodatkowe pojazdy w gospodarstwie domowym. Czasem wyliczenie wymaga potem rozmowy i doprecyzowania danych. Błąd w deklaracji może mieć konsekwencje przy składce i obsłudze umowy.
Niektóre kalkulatory zbierają szeroki zestaw danych kontaktowych i mogą prowadzić do późniejszych propozycji handlowych. Warto przeczytać zgody marketingowe i politykę prywatności. Dla klienta liczy się nie tylko cena na ekranie, ale też możliwość uzyskania pomocy, gdy oferta wymaga niestandardowego rozwiązania.
Co zyskujesz w indywidualnym porównaniu ofert?
Dobry doradca nie zastępuje porównywarki samą rozmową – powinien zebrać potrzeby, zweryfikować dane pojazdu, sprawdzić dostępne oferty i pokazać różnice w pakietach. To szczególnie ważne przy łączeniu OC z AC, assistance, NNW lub ochroną floty. Indywidualne porównanie może też pomóc, gdy rodzina ubezpiecza dwa lub trzy samochody, a warunki dla każdego są inne.
Nie zakładaj jednak, że pośrednik zawsze zaoferuje niższą cenę: wszystko zależy od kanału sprzedaży, taryfy i dostępnych produktów. Celem analizy jest odpowiednia umowa w uczciwej cenie, a nie obietnica najtańszej składki bez względu na potrzeby.
Jak porównywać oferty OC krok po kroku?
Najpierw sprawdź datę końca polisy i dane pojazdu. Ustal, czy obecna umowa przedłuży się automatycznie, a jeśli samochód był kupiony z polisą poprzedniego właściciela – nie zakładaj automatycznego przedłużenia. Następnie porównaj te same warianty: samo OC do samego OC, OC+assistance do OC+assistance. Przy AC dokładnie sprawdź zakres, udział własny i sposób likwidacji szkody.
Na końcu przeczytaj dokumenty i porównaj cenę płatną jednorazowo z ratami. Zwróć uwagę, czy dodatkowe produkty nie są oznaczone jako obowiązkowe, choć są dobrowolne. Zachowaj potwierdzenie zakupu i dokument ubezpieczenia. Jeśli masz wątpliwości, porównanie indywidualne powinno je wyjaśnić, a nie ukryć.
Przykład: ten sam kierowca i dwie „najtańsze” oferty
Kierowca otrzymuje w kalkulatorze dwie propozycje. Pierwsza ma niższą składkę za samo OC, druga kosztuje nieco więcej, ale zawiera assistance obejmujące holowanie w razie awarii. Jeśli kierowca korzysta z auta w mieście i ma osobną pomoc drogową, tańszy wariant może wystarczyć. Jeśli codziennie pokonuje długie trasy, różnica kilkudziesięciu złotych nie musi być najważniejsza.
Przed zakupem sprawdza warunki dodatku: limit kilometrów holowania, minimalną odległość od domu, liczbę interwencji i ewentualne wyłączenia. To przykład, dlaczego najniższa cena OC i najlepszy dla konkretnej osoby pakiet nie muszą oznaczać tego samego.
Najczęstsze pytania
Czy porównywarka OC pokazuje wszystkie firmy ubezpieczeniowe?
Zwykle nie. Zestaw ofert zależy od współpracujących ubezpieczycieli i sposobu działania serwisu.
Czy samo obowiązkowe OC różni się zakresem w poszczególnych firmach?
Podstawowy zakres obowiązkowego OC komunikacyjnego określa ustawa, ale dobrowolne dodatki, jakość obsługi i warunki płatności mogą się różnić.
Źródła i aktualność informacji
Materiał informacyjny, stan na 5 listopada 2026 r. Zakres ochrony każdorazowo wynika z aktualnych OWU, dokumentu produktu i indywidualnej umowy; nie jest to gwarancja wypłaty w konkretnym przypadku.