
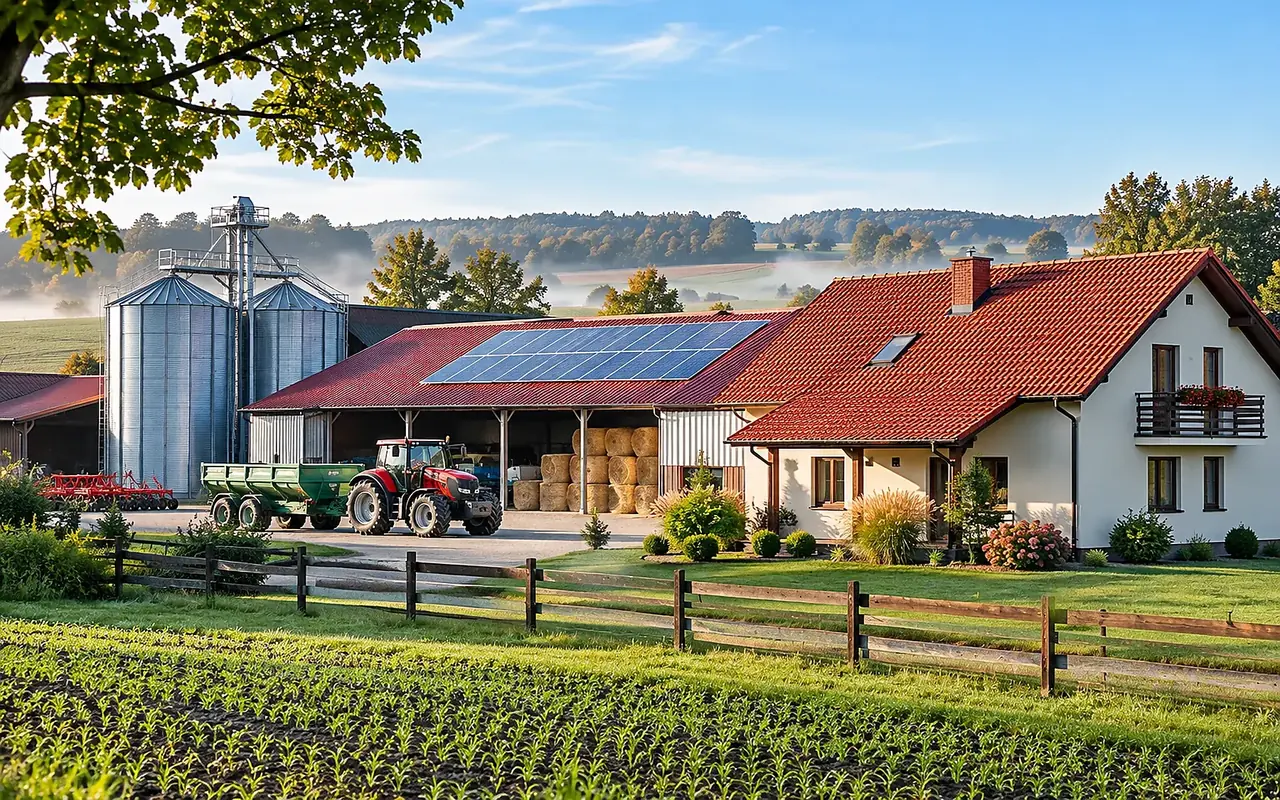
Gospodarstwo rolne – jakie ryzyka pozostają poza obowiązkową polisą?
Właściciel gospodarstwa rolnego często słyszy o dwóch podstawowych ubezpieczeniach: OC rolników i ubezpieczeniu budynków rolniczych od ognia i innych zdarzeń losowych . Obowiązek ich zawarcia wynika z ustawy, gdy spełnione są ustawowe przesłanki. Nie oznacza to jednak, że wszystkie maszyny, uprawy, zapasy czy zwierzęta są już kompleksowo chronione.
Dlaczego obowiązkowe polisy rolnika to dopiero początek ochrony?
Właściciel gospodarstwa rolnego często słyszy o dwóch podstawowych ubezpieczeniach: OC rolników i ubezpieczeniu budynków rolniczych od ognia i innych zdarzeń losowych. Obowiązek ich zawarcia wynika z ustawy, gdy spełnione są ustawowe przesłanki. Nie oznacza to jednak, że wszystkie maszyny, uprawy, zapasy czy zwierzęta są już kompleksowo chronione.
Dobrze zaprojektowany program ubezpieczenia gospodarstwa zaczyna się od listy majątku i typowych szkód. Zupełnie inaczej wygląda ryzyko w gospodarstwie z dużymi magazynami zbóż, inaczej przy hodowli zwierząt, a jeszcze inaczej przy usługach maszynowych na rzecz sąsiadów.
OC rolnika a OC dodatkowej działalności
Obowiązkowe OC rolników dotyczy odpowiedzialności w zakresie ustawowo zdefiniowanego posiadania gospodarstwa rolnego. Nie należy z góry przyjmować, że wystarczy ono na wszystkie usługi świadczone odpłatnie poza gospodarstwem, transport komercyjny czy inną dodatkową działalność gospodarczą. W takich sytuacjach trzeba przeanalizować zakres czynności i ewentualne OC działalności gospodarczej.
Przykład: uszkodzenie cudzego płotu podczas prac polowych na własnym gruncie oraz szkoda przy odpłatnym wykonywaniu specjalistycznej usługi dla zewnętrznego podmiotu mogą wymagać innej oceny odpowiedzialności i ochrony. Nie rozstrzygaj tych przypadków wyłącznie po tym, że sprawca jest rolnikiem.
Budynki, uprawy, maszyny, zwierzęta – co jest osobnym ryzykiem?
Ubezpieczenie budynków rolniczych ma określony ustawowo zakres i przedmiot. Osobno warto sprawdzić wyposażenie stodoły, urządzenia do produkcji, ruchomości, instalacje i zapasy. Z kolei ubezpieczenie upraw chroni wskazane w umowie rośliny przed określonymi zjawiskami pogodowymi; zakres i franszyzy zależą od produktu.
W 2026 r. Ministerstwo Rolnictwa opisuje system dopłat do składek oraz ustawowe obowiązki dotyczące ubezpieczenia upraw przez rolników otrzymujących płatności bezpośrednie. Warunki programów dotowanych i wymagane ryzyka trzeba sprawdzać na bieżąco. Maszyny rolnicze i zwierzęta gospodarskie mogą wymagać odrębnych polis lub rozszerzeń.
Jak policzyć, czy suma ubezpieczenia wystarczy?
Zapisz koszt odbudowy i odtworzenia najważniejszych obiektów, aktualną wartość urządzeń i potencjalny koszt przestoju. W polisie majątkowej istotne są podlimity, amortyzacja, sposób wyceny, franszyza oraz udział własny. Jeśli suma została ustalona wiele lat temu, może nie wystarczyć na dzisiejsze koszty materiałów i robocizny.
Rolnik często ubezpiecza to, czego wymaga prawo, a zapomina o największym ryzyku finansowym: uszkodzeniu drogiej maszyny, awarii instalacji chłodniczej czy utracie plonów. Warto rozważyć zakres dla szkód, które rzeczywiście mogłyby zachwiać płynnością gospodarstwa.
Lista pytań do porównania polis rolnych
- Które budynki spełniają ustawową definicję budynku rolniczego i są objęte obowiązkową ochroną?
- Czy suma budynków odpowiada wartości odtworzeniowej, a sprzęt i zapasy mają własny limit?
- Jak ubezpieczone są uprawy: od których zjawisk pogodowych, z jaką franszyzą i ewentualną dopłatą?
- Czy OC obejmuje pracę domowników, pomocników, pojazdów oraz usług na rzecz innych osób?
- Jak należy dokumentować szkody powodziowe, gradowe i w uprawach oraz kiedy zgłosić zdarzenie?
W jakiej kolejności ułożyć ochronę gospodarstwa?
Najpierw zweryfikuj obowiązki ustawowe, następnie majątek o największej wartości i ryzyko odpowiedzialności wobec osób trzecich. Kolejnym krokiem jest analiza ochrony maszyn, hodowli, upraw i przerw w produkcji. Podstawowy poradnik ubezpieczenia dla rolników – co obowiązkowe, a co warto rozszerzyć uzupełnia tę listę.
Obowiązkowe OC rolnika a działalność niezwiązana z gospodarstwem
OC rolnika dotyczy odpowiedzialności w związku z posiadaniem gospodarstwa rolnego w zakresie przewidzianym ustawą. Nie zakładaj, że automatycznie ochroni każdą dodatkową aktywność zarobkową. Jeżeli prowadzisz na posesji warsztat, świadczysz usługi sprzętem rolniczym poza gospodarstwem lub organizujesz odpłatne wydarzenia, zakres odpowiedzialności może wymagać osobnej analizy i dodatkowej polisy.
Przy zmianie profilu działalności zgłoś agentowi, jakie usługi wykonujesz, gdzie pracują maszyny oraz kto jest właścicielem używanego mienia. Dokumenty umowy powinny odpowiadać temu, co naprawdę dzieje się w gospodarstwie. Sama nazwa „polisa rolnicza” nie wystarczy do oceny ochrony szkód wyrządzonych osobom trzecim.
Budynki gospodarcze, maszyny i instalacje: osobne sumy i zabezpieczenia
Obowiązkowe ubezpieczenie budynków rolniczych dotyczy określonych ustawowo budynków i zdarzeń. Drogie wyposażenie obory, instalacje technologiczne, maszyny ruchome czy zapasy płodów rolnych mogą wymagać osobnego zakresu. Podobnie polisa na ciągnik nie zawsze rozwiązuje problem uszkodzenia agregatu, siewnika albo sprzętu wykorzystywanego w przechowalni.
Przy sumach ubezpieczenia sporządź prosty spis obiektów i wyposażenia: rodzaj budynku, powierzchnia, rok budowy, wartość odtworzenia, zabezpieczenia przeciwpożarowe, maszyny, elektronika, zapasy. Sprawdź, czy ochrona dotyczy rzeczy przechowywanych poza budynkami i czy obejmuje przerwy w produkcji po poważnej szkodzie.
Uprawy i zwierzęta – co wynika z zasad dopłat w 2026 roku
Ministerstwo Rolnictwa wskazuje, że w 2026 r. budżet państwa może dopłacać 65% składki dla określonych upraw i zwierząt gospodarskich w ramach systemu dotowanych ubezpieczeń. Rolnicy pobierający dopłaty bezpośrednie podlegają również wymogowi ubezpieczenia co najmniej połowy powierzchni odpowiednich upraw od wskazanych ryzyk obowiązkowych. Szczegóły wynikają z ustawy oraz warunków obowiązujących w danym roku.
Praktyczny wybór nie powinien ograniczać się do spełnienia minimum. Innego ryzyka doświadcza gospodarstwo z dominującymi uprawami zbożowymi, a innego sad lub hodowla drobiu. Porównaj okresy ochrony, definicje przymrozków, gradu, suszy i powodzi, zasady ustalania plonu oraz minimalne progi szkody. Dopłata do składki nie znosi wyłączeń ani ograniczeń odpowiedzialności.
Jak przygotować porównanie polis dla gospodarstwa
Przygotuj powierzchnie upraw, rodzaj produkcji, wykaz budynków, maszyn i stad oraz historię szkód z ostatnich lat. Zapisz szczególne zagrożenia: pożar w magazynie zboża, awarię dojarki, przepięcie w instalacji, gradowe uszkodzenia plonów lub szkodę wyrządzoną przez pracownika sprzętem rolniczym. Dzięki temu można ocenić łączną ochronę, a nie pojedynczą składkę.
Przy odnawianiu sprawdź aktualne warunki ustawowe i dopłaty, które mogą zmieniać się w kolejnych latach. Pomocne jest też połączenie planu ochrony z poradnikiem „Ubezpieczenia dla rolników – co obowiązkowe, a co warto rozszerzyć?”; obecny artykuł skupia się przede wszystkim na ryzykach pozostających poza ustawowym minimum.
Wniosek: dobra polisa rolna to nie jeden produkt, ale spójny zestaw ochrony obowiązkowej i dobrowolnej, dobrany do faktycznej struktury gospodarstwa.
Artykuł informacyjny. Ocena ochrony i świadczeń wymaga zapoznania się z aktualnymi OWU i dokumentami konkretnej polisy. Stan wiedzy: 31 października 2026 r.